"一个雪球埋在雪里,只看到一点点雪,以为是个小雪球,其实是个大雪球,被低估了就是深度折价,买它的时候已经赚到了。"
"只有在市场偏好、风险溢价出现大幅波动的时候,比如可能几年的现金流贴现回来,就是现在公司的市值,这意味着3-5年之后的现金流是白送的,就可以初步判断这个公司被严重低估。"
"市场情绪总是走向极端,逆向和长期,都是反人性的,而系统性超额收益,恰恰藏在这两点里。"
"复利要求两点:一是,投资尽量不要亏钱。二是,时间足够长。可能在10年都看不到复利效应,但放到30年、40年,效果是非常惊人的。"
日前,由复旦大学管理学院与睿远基金主办的"2026投资论坛——价值投资理念下的多资产协同配置"在复旦大学管理学院举行,睿远基金董事总经理、基金经理赵枫作了题为"价值投资:如何穿越周期,获取超额收益"的主旨演讲。
以下为全文,略有删节。

价值投资的逻辑
这张图呈现了理想的价值投资的状态。如果我们投资一家自由现金流非常稳健、持续创造价值的公司,那么公司的价值是一条缓慢向上的斜线。但股票肯定不是按照直线走的,我们可以把这条直线视为一家非常稳定公司在一段时间里内在价值的增长曲线。
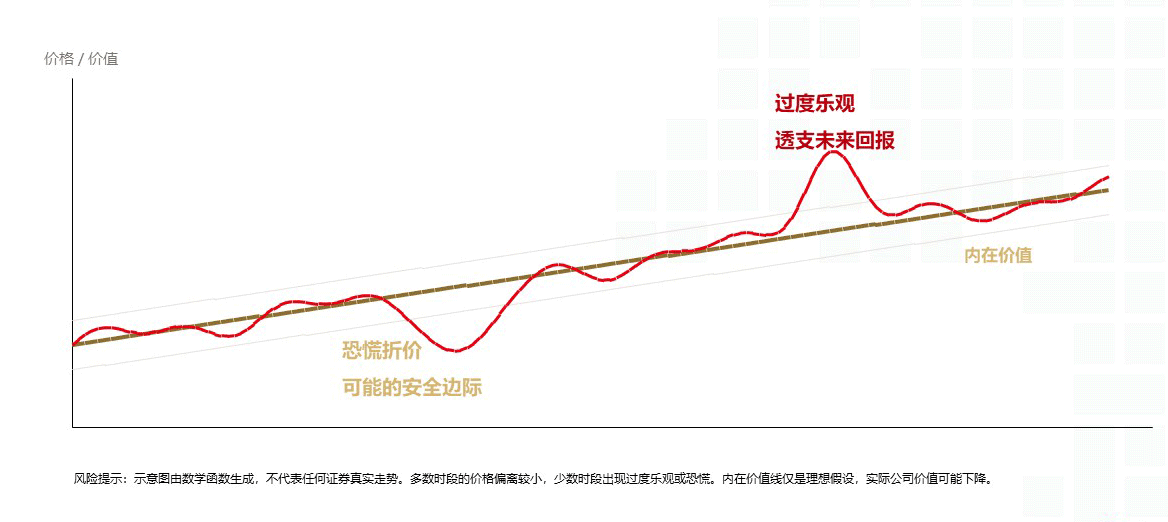
股票的实际走势是一条曲线,而且曲线波动特别大,于是在这条直线两侧又画了两条浅色的直线。大部分时间市场还相对比较理性。在理性的情况下,股票价格在一定的区间里窄幅波动,窄幅不是指1%或2%,可能也有20%的波动。在这个区间里都是合理的,因为市场会受很多其他因素的相互影响,比如情绪因素、宏观、资金面,甚至有时候天气变化、投资者心情等都会影响股价,股价围绕内在价值在一定区间里波动是正常现象。
但在一些场合下,股价会出现深度折价或者过度溢价。这种情况并不常见,但也并不少见。我们看到最典型的是一轮牛市和熊市的结束和开始都会出现这种情况。还有一些公司会发生突发事件,导致股价短期内大幅波动,不过拉长时间看,突发事件对长期价值影响真有这么大吗?很多时候其实没有,这是因为长期价值是由公司非常长期的现金流来决定的,并不由当期利润决定的,当期利润只决定了公司价值非常小的一部分。
例如我们买一个股票,跟债券不一样,债券10年、30年到期,可以通过30年的固定利率非常清晰地算到债券现在是多少钱。公司经营理论上是可以永续的,但大部分公司是有生命周期的,全世界经营超过50年的公司比例并不高。投资一家公司的时候,往往假设会永续经营,永续期间会持续产生现金流。这个公式就是大家知道的"现金流贴现公式",其实跟债券公式相同,买股票和买债券本质是一样的,只不过债券利息是给定的,即息票,而公司现金流是不确定的,具体来看,就是现金流、久期与增长、风险与折价。
现金流。投资公司的时候,最重要的是要知道公司的现金流能有多少。很多公司说其盈利很高,比如今年赚了10亿,但现金流可能是负的,如果公司持续现金流是负的,利润再好也没有价值,这就相当于买个债券,说是每年有债息但又付不出来,大家会觉得这个债券有价值吗?道理是一样的。
久期。公司经营期越长,现金流贴现带来的价值越高。比如,做投资的时候都会有终值(Terminal Value),事实上预测20年的现金流很困难,甚至10年都很难预测。假设有终值,用未来永续现金流贴现来计算,终值其实往往会占到公司价值很重要的部分。从理论上说,一个公司经营久期很重要,如果公司只存续5年就破产了,5年后就没有价值了,那Terminal Value不存在,会影响公司60%-70%的价值。但如果一个公司非常长期,我们看到全世界有很多百年公司,甚至200年的公司,如果在当年投资的时候可以算到Terminal Value,可能50年后的价值贴现完就很小了,只要经营满50年,Terminal Value是非常可观的,所以一个公司能经营多久很重要。
回报。其实有时候做投资是反过来计算的,因为风险贴现率是不确定的,股价是给定的,真正变动的是K(风险回报),做投资就是算K有多少,如果做公司五年的现金流预测,给了五年之后现金流预测的永续Terminal Value,跟现在股价对比算K是多少,得出投资一家公司大概能有多少回报,这其实就是价值投资最基本的理论。
回到上图,为什么这个理论决定了这条线,为什么会波动呢?波动的原因是因为市场会有偏好、会有风险溢价,因此经常会出现折价和溢价,只是有时候折价溢价不明显。
公司的价值是真实存在的,但大部分情况下很难判断是折价还是溢价,就在区间里波动,很难判断股价是被高估还是被低估,这也就是为什么我们平时不会轻易做交易的原因,因为在大部分情况下很难判断股价是便宜还是贵了。
只有在市场偏好、风险溢价出现大幅波动的时候,比如可能几年的现金流贴现回来,就是现在公司的市值,这意味着3-5年之后的现金流是白送的,就可以初步判断这个公司被严重低估。如果贴现回来,几十年现金流都回不了本,而且现金流还非常不确定,并且是在已经比较高的增长率下面做出的假设,基本可以初步判断这个公司已经被严重高估了。以上这些点就是价值投资者非常喜欢的点,非常愿意在严重低估的时点买入股票,在严重高估的时点卖出股票,而中间大部分情况是持股不动的,因为无法判断这个公司是被高估还是低估,原因就是现金流准确度的预测是很困难的。
当然,要识别定价错误还是价值下降,也就是我们经常说的"价值陷阱",做价值投资最大的风险就是没能识别出价值陷阱,错误地把价值陷阱当成了被低估的买入时点。在实践中,判断一个公司回报时有个更简单的公式,就是"潜在回报≈潜在(股息率+回购率)+增长"。这个公式是从复杂公式转化而来的,潜在回报是约等号,因为一些细项影响特别小的因素略掉了。买入公司股票的潜在回报,约等于潜在"股息率+回购率"再加增长,其中"股息率+回购率"可以视为市盈率的倒数,比如20倍市盈率(注:市盈率的倒数是盈利收益率,此处假设盈利全部用于分红和回购,故两者近似相等),"股息率+回购率"就是5%。当然这个公式极度简化,因为增长会波动,不一定有现金流支撑。
真正做投资做初步判断的时候,很难真正按照公式做评估,因为现金流能预测3-5年已经非常了不起了,3-5年之后很难预测。比如增长,一个公司今年增长100%,明年可能只有10%的增长,这种公司很常见,很多人会线性外推,这就非常危险,其实增长变化很大。
增长从哪儿来?增长是留存收益再投入所创造的增量价值。也就是说,如果上市公司不把赚到的现金流全部分掉,会留一些钱在手里,这些钱可以再投入公司运营和进行再投资,再投资带来回报,回报带来增长。当然,价值投资的核心并不是在公式里,公式只是对潜在回报进行预测的过程。
价值投资还有非常重要的一点,即复利。绝大部分投资者都会低估复利的力量,包括我在内,需要不断提升认知。很多人说巴菲特绝大部分财富是在60岁之后积累的,但大家知道巴菲特60岁后年化收益率中枢大幅下降吗?而且下降得很快。那为什么他在60岁以后的财富增长得这么快呢,很大程度是复利效应。
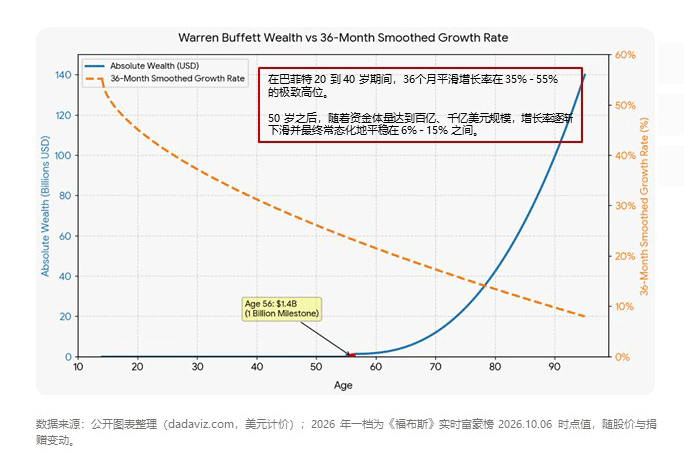
复利要求两点:一是,投资尽量不要亏钱。亏损带来的复利中断是对财富积累的很大损失,对投资回报带来的影响很大。二是,时间足够长。可能在10年都看不到复利效应,但放到30年、40年,效果是非常惊人的。大部分投资者特别希望有非常高的财富增长率,每年增速非常高,这是无可厚非的想法。但如果高速增长时无法管控回撤风险,复利增长会中断。如果能理解复利,对短期回报的要求就不会那么高,更关注长期带来的回报,接受在风险可控情况下的合理回报,并且将关注重点放在可以持续很长时间的回报上。
简单举例,巴菲特为什么买哪些股票?李嘉诚为什么投港口、电信?道理相似,不追求暴利,不要求资产每年涨50%、涨100%,每年可能有10%就非常好了,但这个资产一拿就拿几十年,最终回报就将是非常巨大的,这就是复利。
其实无论是公式,还是复利,决定的是过程中的因素,但最终选的股票才决定了能不能挣到钱。如果一开始股票选错了,如果在下跌过程中变成了价值陷阱,那么那个点就不是买点,是卖点。选择股票是所有投资的起点和根源,股票选对了,后面大概率都能正确,就看能不能坚持。
如何选择标的
那么该如何选择标的呢?
选择股票时,《巴菲特的护城河》特别适合推荐给大家,书中提到什么样的公司能够持续创造现金流,买公司之所以能满足前面提到的公式,重要的前提,首先是能持续创造现金流,以及什么样公司创造的现金流相对容易预测,预测准确度相对较高。比如有很高的无形资产、转换成本、网络效应、成本优势。
以成本优势为例,成本优势是绝大多数企业的护城河,但往往也是最不可靠的护城河。成本优势有很多,中国的工业企业里可以列举很多,每个行业的龙头都具有成本优势。虽然成本优势往往是最不可靠的,但也是企业最现实的追求,企业想活下来怎么办?只有把成本做得比人家低,大家不挣钱它能挣钱。但成本强大到一定份上也是很厉害的,能形成一定的垄断。
选择标的时通常会采用波特的"五力模型",简单而言,研究一家公司的时候,首先把这个行业现有的竞争者都要跑一遍,看这家公司是不是真的具有竞争优势,调研它的供应商和客户,看它对供应商有没有议价能力?有议价能力才谈得上有成本优势。看它对客户有没有议价能力?对客户有议价能力才谈得上有定价优势,这是企业超额收益的来源。如果对供应商和客户都没有议价能力,超额收益从哪儿来?如果都是一样的,那超额收益可能只能从管理上来,但企业管理是很复杂的,也是可以学习的。
同时会担心这个企业会不会有潜在的竞争对手?现在可能还没出来,但未来会不会有?会不会容易出现?比如,后面讲到AI,原来很多公司可以高枕无忧挣钱,现在就会出现风险和挑战。新的技术带来新的竞争对手,行业进入壁垒高不高,退出壁垒高不高,决定了这个行业容不容易有新的进入者。如果一个行业的新进入者很容易进来、很容易退出,这个行业肯定不是好行业,因为它的供给就会无限,供给无限就不会有定价能力。一定是行业发展到某个阶段,新进入者进不来,比如因为规模效应、专利、网络效应、差异化等,几乎无法再提供新的供给,那么原先的企业才会对客户有定价能力和提价能力,才会赚钱。此外,还要看替代品的威胁,也就是客户会不会转而用别的产品满足同样的需求。
波特的五力模型其实很清楚,只不过用起来真正的功夫全在这些细节里。通过研究,要知道我们想投的公司现金流预测是不是很可靠,增长预测是不是很可靠,是不是足够有定价能力以保证未来的预测是可靠的,再回到前面的模型去算它的回报,那个回报才会相对比较可靠。
虽然公式很简单,但背后的工作是巨大的,因为要知道公式后面的数字是可靠的,现在看到的数和未来的数可能有很大的变化,我们要知道现在得到的数和未来的数在多大程度上是一致的。
还是用"滚雪球"的理念收尾,我们选的标的,简单说就是长坡、厚雪、深度折价。长坡是什么?久期。现金流要足够长,这个行业要足够长,可以把很多竞争对手挡在外面,有非常长的时间可以赚到钱。厚雪是什么?回报率足够高。比如,大家都喜欢互联网行业,因为它的回报率很高,轻资产、高回报。反过来,重资产、低回报不是厚雪,挣的是辛苦钱,厚雪是商业模式决定的。怎么形容深度折价?一个雪球埋在雪里,只看到一点点雪,以为是个小雪球,其实是个大雪球,被低估了就是深度折价,买它的时候已经赚到了。如果没有深度折价的时候,有前两者也行,需要时间给我们回报,也是可以的。
投资面临的挑战
投资也面临挑战,股价的波动是一种必然,我觉得有很多方面的原因,简单列举了几项。
第一,市场有效性在上升。这是非常确定的。我做投资已经二十多年了,20年前做投资的时候,那些真正的好公司现在看来真的好便宜,为什么便宜?没人买,大家普遍不喜欢好公司,因为好公司涨得慢、太透明,因此这些优秀公司就会有折价,有折价就意味着未来的潜在回报会很高,因为我们用便宜的价格买到了好资产。但这个过程在过去十几年发生了很大的改变,机构投资者的占比在持续上升,比如保险公司、公募基金,私募基金也很多,包括很多个人投资者也越来越注重不要乱买股票,希望通过分析公司的价值买股票,就导致了符合价值投资理念的一批好公司,其定价就恢复到了相对合理的位置,甚至被高估。以后可能价值投资的资金发掘好公司的能力会越来越强,市场有效性会越来越高,那么价值投资者未来的回报便会降低。
第二,投资回报率中枢下行。还有很重要的因素,市场无风险利率下降了很多。过去,可以在刚兑预期下,把较高的信托或银行理财收益当作投资的机会成本;今天,不仅稳健配置收益下降,原有的隐性保障也发生了变化。评价股票回报,必须同时考虑替代收益水平与实际承担的风险。结合这个名义利率的背景,我觉得现在市场不太理性。在无风险回报中枢下行的情况下,现在很多优秀公司盈利反倒是相对稳定的,股息率都到了5%、6%,企业还有5%、6%的增长,甚至大个位数增长,但许多这样的公司,股价仍然没涨,这种情况给予时间应该会修复。
第三,技术进步的风险与挑战。技术进步对投资也是非常大的挑战,对于新兴科技行业的公司,评估其成长的难度极高。价值投资碰到技术进步的时候也会伴随陷阱,这张图很有意思,这是美国的报业指数,股价在盈利崩溃五年前就开始暴跌,股价一直很便宜,一直在下降,但最后盈利真的下来了,这就是价值陷阱。
如果因为技术进步导致一个行业消失了,或者行业大幅萎缩,它就算再便宜,因为后面的价值陷阱会使得其盈利断崖式下跌,导致根本不值这个钱。我们想想过去发生了多少事情?有多少东西都没人用了?比如GPS,我发现现在国外还有,租车还会问要不要租GPS。像报业在那个时点ROE很高,因为它是轻资产行业,也不需要资本投入,又很稳定,因为它就是依赖广告就够了。但是当技术颠覆来临的时候,行业的盈利波动,到后来断崖式下跌,如果没预测到就机械地用公式去推算,就会犯错,因为后面的数都是不对的。
这次的AI会怎么样?可以看看第一次互联网时代的时候,出现了两波热潮,有一波是半导体,但是基建是巨大的泡沫,2000年的时候就破裂了,比如有文章写到,当时网络每兆比特带宽租金从1500美元跌到50美元。等到价格下来之后,应用和软件又挣了几十年的钱,出现了非常多的牛公司,美国的谷歌、Meta、Amazon,以及国内的头部代表公司都是获益者。
AI热潮会一样吗?我想和当年确实会有不一样的地方,但是可能也会有很多地方一样。现在的基建狂潮如果退潮之后,很多做基建的硬件公司会不会出现比较大的回撤?我觉得这种风险是存在的。有一点更加肯定,当基建价格下跌,泡沫破掉之后,导致AI的使用成本大幅下降的话,AI的应用很可能会如雨后春笋般疯狂冒出。因为成本低了,人人都可以创业,这时可能会出现一些非常有吸引力的应用公司,重现当年互联网应用的投资回报那波大潮。
现在可能正处在接近转换的当口,除ChatGPT、Anthropic等大模型公司,确实还没有看到很多的应用。而且尽管价格有所下跌,但还没有出现便宜到让大家随便用Token的时候。不过我相信,这个时代一定会来临,这是经济规律。如果Token价格很好,基建会一直投下去,投到崩掉为止。崩掉之后价格便宜到和白开水一样,应用就会大规模爆发。因为那时开发应用没什么成本,或者成本很低,研发的时候也不需要什么成本,成本同样很低。到那时,创业浪潮就会开始,可能出现几万个公司,最后活下一两个公司,一两个公司成为超级应用,那可能是非常好的投资机会。因为那类公司的现金流久期会比较长,商业模式会比较好,现金流可预测性和稳定性会比这些基建公司好很多。对这些公司而言,就算买不到最早期的时点,但只要这些公司上市,之后投资还会涨很多。大家回头看看Google、亚马逊、Apple上市之后翻了多少倍,上市之后还有非常巨额的回报,因为这些公司的现金流和久期都足够长。
此外还有国内经济转型,总体宏观上已经是非常好的环境了。对于投资的挑战来说,主要集中在传统行业上,这也是价值投资者比较集中的地方,首先因为其便宜,而且很多传统行业的公司竞争格局比较好,竞争力比较明显,但因为宏观Beta不佳,导致这些公司增长不太好或者没有增长,甚至还有些负增长,所以带来的股价回报并不理想。对于K型分化,就是经济、行业、资产价格呈现"K型"走势,一部分如AI、龙头企业向上突破,另一部分如部分传统行业、尾部企业向下衰退,比如企业产品价格下行,只能薄利多销,从而导致盈利能力下行、产品价格下行的循环,这是对企业带来的挑战。
超额收益的来源
我们相信价值投资,虽然谈到有很多挑战、有很多不确定性,但我们始终认为,价值投资的理念和方法能够创造超额收益。
这种超额收益的来源,除了深度研究,还有承受逆人性压力带来的收益。比如,公司股价暴跌的时候,总有利空的消息,这时候去买股票肯定要有比常人更强的扛压能力,只有对自己研究有强烈的信心才敢下重注买股票。
除了恐惧的时候要承受恐惧的压力,市场很火的时候也要能扛住卖出股票后可能还会再涨20%的压力,或者可能需要很长时间,股价才会掉头向下,甚至也许不会暴跌的压力。人性中的贪婪与恐惧是永恒不变的,导致市场情绪总是走向极端,呈现出钟摆效应,而逆向和长期都是反人性的,这两个维度会存在系统性超额收益的机会。
简单总结,价值投资是理性投资。投资方法有很多种,很多方式都能赚钱,为什么说价值投资是更理性、更具有可复制性的投资方式,因为这种投资方式符合投资本质和商业逻辑。理性就是有证据、有逻辑,结果可追朔,相对模型化,出现新东西可以修正判断,操作时可以根据论据来做行动,有较强的逻辑关系。
大家再看看前面的公式,以及因为公式要求的现金流稳定性、长期性对公司的研究,以及后面的逆向投资行为,这些都是价值投资隐含的理性因素,在公式下很多东西是可以用数字、用公式、用逻辑来说话的,包括研究、竞争也都可以用数字来说话,这些都是成为理性的根基。所以,价值投资是理性投资,理性投资才会带来可以复制的回报。
风险提示:本资料不作为任何法律文件,所载观点均为当时观点,不代表公司对未来的预测,所载信息仅供参考,不构成任何投资建议。投资人购买基金时应当仔细阅读相关基金合同及招募说明书等法律文件,了解基金的具体情况。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。
- 2026-10-21复旦管院×睿远基金:2...
- 2026-10-13睿远基金管理有限公司参...
- 2026-03-10睿远基金:在“十五五”...
- 2026-01-19饮水思源 陈光明学长向...
- 2026-01-08睿远基金:秉承价值投资...